
Instagramを通じて「老後資産形成プロジェクト」への参加を促され、高額な資金を支払ったにもかかわらず、出金できなくなるトラブルが問題となっています。
老後の生活資金を増やしたいという心理につけ込み、投資名目で送金を促すだけでなく、出金時にサービス料や税金を要求する手口には注意が必要です。
こうした要求に応じ続けると、被害がさらに拡大し、深刻な金銭トラブルに発展するおそれがあります。
本記事では、老後資産形成プロジェクトに関する不審点や詐欺の可能性、被害を防ぐための対処法について弁護士の視点から解説します。
- Instagramの募集をきっかけに投資への参加を促される
- 複数の銀行口座への振込や現金の手渡しを求められる
- 出金時にサービス料や税金の支払いを要求される
老後資産形成プロジェクトに関するトラブルの概要
老後資産形成プロジェクトに関するトラブルでは、投資資金の支払先として複数の銀行口座が指定されるほか、現金の手渡しによる金銭の受け渡しが問題となっています。
特に注意したいのは、出金時にサービス料や税金の支払いを条件とする点です。正当な請求であることを確認できないまま追加送金に応じると、被害が拡大するおそれがあります。
また、資金の管理主体や運用実態が不明確な場合、返金請求の相手方を特定することも難しくなるため、慎重な対応が必要です。
老後資産形成プロジェクトの参加によって被害につながる経緯
老後資産形成プロジェクトに関するトラブルでは、SNSを通じた投資勧誘をきっかけに、高額な資金の支払いや出金時の追加請求へと発展する流れが問題となっています。
こうした手口では、最初から高額な支払いを要求するのではなく、資産形成への期待を高めながら段階的に送金を促す可能性があります。ここでは、老後資産形成プロジェクトへの参加から出金トラブルに至るまでの流れを解説します。
Instagramの募集を通じて投資プロジェクトへの参加を促される
老後資産形成プロジェクトに関するトラブルは、Instagramに掲載された資産形成の募集がきっかけとなる場合があります。老後の生活費や将来の資金不足に不安を抱く人にとって、資産を増やせるという宣伝は魅力的に映りやすいものです。
しかし、SNS上の広告や投稿だけでは、運営者の身元や投資商品の実態を十分に確認できるとは限りません。特に、具体的な運用方法やリスクの説明が不十分なまま参加を促す勧誘には注意が必要です。
投資資金として複数の銀行口座への振込や現金の手渡しを求められる
プロジェクトへの参加後は、投資資金の入金先として複数の銀行口座が指定されるほか、現金の手渡しによる支払いを求める流れが問題となります。一般的な投資取引では、資金の預託先や管理方法について明確な説明が必要です。
一方、振込先が頻繁に変更されたり、運営主体と無関係に見える口座への送金を指示されたりする場合、資金の流れが不透明になるおそれがあります。支払いを急かされても、入金先の名義や資金管理の仕組みを確認することが重要です。
出金時にサービス料や税金を請求され資金を引き出せなくなる
投資資金を引き出そうとする段階で、サービス料や税金の支払いを求めることも、老後資産形成プロジェクトに関するトラブルの特徴です。
正規の金融取引でも手数料や税金が発生する場合はありますが、出金の条件として高額な追加送金を要求する行為には警戒が必要でしょう。特に、費用の算定根拠が示されず、支払わなければ出金できないと説明される場合は注意が必要です。
追加費用を支払っても出金できる保証はなく、金銭被害がさらに拡大する危険性があります。このような説明を受けた場合は、早めに専門家の相談を検討しましょう。
老後資産形成プロジェクトに関する不審点
老後資産形成プロジェクトに関するトラブルには、一般的な投資取引とは異なる不審な特徴が複数見受けられます。
以下では、それぞれの不審点について詳しく解説します。
手渡しで金銭の受け渡しが行われることがある
老後資産形成プロジェクトに関するトラブルでは、銀行振込だけでなく、現金の手渡しによる資金の受け渡しを求められるケースがあります。現金による支払い自体が違法というわけではありませんが、投資取引において高額な資金を直接受け渡す方法には注意が必要です。
特に、受領者の身元や運営会社との関係が不明確な場合、支払った資金の行方を追跡することが難しくなる可能性があります。領収書が発行されていても、それだけで投資の正当性が証明されるわけではありません。
出金時にサービス料と税金の負担を求められる
老後資産形成プロジェクトに関するトラブルで警戒すべきなのが、出金時にサービス料や税金の支払いを求める点です。
正規の投資取引でも税金や手数料が発生する場合はありますが、出金前に指定口座へ追加送金するよう要求される場合は慎重に判断する必要があります。特に、費用の具体的な算定根拠や徴収主体が明らかでない場合、正当な請求とは判断できません。
投資詐欺では、税金や手数料を口実に追加送金を繰り返し要求する手口もあるため、安易に支払いに応じないことが重要です。
投資資金の振込先として複数の銀行口座が指定される
老後資産形成プロジェクトに関するトラブルでは、投資資金の振込先として異なる銀行の口座が指定される点にも注意が必要です。正規の投資サービスであれば、顧客資金の管理主体や入金先について明確な説明が求められます。
一方、入金のたびに振込先が変更されたり、運営会社と関係の確認できない名義の口座を指定されたりする場合、資金の管理実態に疑問が生じます。
複数口座の利用だけで詐欺とは断定できませんが、振込先の名義や運営主体との関係を確認できない場合は、送金を控えて専門家の意見を確認することが重要です。
老後資産形成プロジェクトが詐欺の手口に利用されやすい理由
老後資産形成プロジェクトのような名称を用いた投資勧誘には、将来の生活に対する不安や資産を増やしたいという心理を利用し、金銭を騙し取る手口に悪用される危険性があります。
ここでは、こうした投資プロジェクトの名称や仕組みが、詐欺的な勧誘に悪用されやすい理由を解説します。
老後の資金不足に対する不安を利用して勧誘できる
老後の生活費や年金への不安は、多くの人が抱える身近な問題です。詐欺的な投資勧誘では、こうした将来への不安を利用し、資産形成の必要性を強調することで参加を促す場合があります。
特に「今から準備しなければ老後の生活が苦しくなる」といった説明は、冷静な判断を妨げる要因になりかねません。
老後資産形成という目的自体は正当なものですが、その名称だけで運営者の信頼性や投資の安全性が保証されるわけではないため、注意が必要です。
資産形成を目的とするため高額な送金を正当化しやすい
資産形成を目的とした投資では、将来の利益を得るために一定の元手が必要になる場合があります。この仕組みを悪用すると、「投資額を増やせば将来の資産も大きくなる」などと説明し、高額な入金を促すことが可能です。
また、長期的な資産形成を掲げることで、資金をすぐに引き出せない状況にも疑問を抱きにくくなるおそれがあります。
運用実績や資金管理の仕組みが不明確なまま追加投資を勧められる場合は、資産形成ではなく金銭の詐取を目的とした勧誘の可能性も考慮すべきでしょう。
出金時の税金や手数料を口実に追加送金を促しやすい
投資によって利益が発生した場合、税金や手数料が必要になること自体は不自然ではありません。しかし、詐欺的な投資サービスでは、こうした制度を悪用し、出金前に高額な費用を支払わせようとする場合があります。
特に、すでに多額の資金を投入している人ほど、「追加費用を支払えば資金を取り戻せる」という説明を信じやすくなる可能性があるでしょう。
税金や手数料の支払先、算定根拠、徴収方法が不明確な場合は、出金を口実とした追加請求を疑う必要があります。判断に迷った場合は、専門家の意見を確認してみましょう。
老後資産形成プロジェクトに関するリスクを見抜くポイント
老後資産形成プロジェクトに関するトラブルを避けるためには、勧誘内容だけでなく、運営主体の信頼性や資金の管理方法、出金条件などを慎重に確認することが重要です。
特に、SNSを通じた投資勧誘では、魅力的な宣伝内容に目を奪われ、取引に潜む危険性を見落としてしまう可能性があります。以下のポイントを参考に、不審な投資勧誘を見極めましょう。
- Instagramの広告や募集内容だけで投資先を信用しない
- SNSに掲載された投資広告は、必ずしも信頼できる事業者によるものとは限りません。運営会社の所在地や代表者、事業内容などを調べ、実在性や金融商品取引業の登録状況を確認することが重要です。
- 投資資金の振込先が複数の銀行口座に分かれていないか確認する
- 投資資金の振込先が頻繁に変更される場合や、運営会社との関係が不明な口座を指定される場合は注意が必要です。口座名義や資金管理の仕組みを確認できない場合、安易に送金しないことが大切です。
- 高額な現金の手渡しを求める取引には慎重に対応する
- 投資資金を現金で直接受け渡す場合、受領者の身元や資金の使途が不明確になるおそれがあります。領収書が発行されていても取引の安全性が保証されるわけではなく、運営主体との関係を確認する必要があります。
- 出金時にサービス料や税金の追加送金を求められないか確認する
- 出金するためにサービス料や税金を先払いするよう要求される場合、投資詐欺の可能性を疑う必要があります。費用の算定根拠や徴収主体が不明確な場合は、追加送金を控えることが重要です。
- 投資資金の運用実態や利益の発生根拠が明確か確認する
- 資産形成を目的とした投資であっても、具体的な運用方法や利益の発生する仕組みが説明されない場合は注意が必要です。画面上に利益が表示されていても、実際に資産が運用されている証拠にはなりません。
- 出金を拒否された場合は追加の支払いに応じない
- 税金や手数料の未払いを理由に出金を拒否される場合、追加費用を支払っても資金を取り戻せる保証はありません。相手の指示に従って送金を続けるのではなく、やり取りや振込記録を保存し、専門家に相談することが重要です。
老後資産形成プロジェクトに関するトラブルでは、資金の受け渡し方法や出金時の追加請求など、慎重に確認すべき点が複数あります。特に、運営主体の実態が不明確なまま高額な送金を求められる場合は、詐欺的な投資勧誘の可能性を考慮する必要があるでしょう。
すでに資金を支払ってしまった場合も、追加送金には応じず、早い段階で専門家に相談することが大切です。
老後資産形成プロジェクトに関する口コミや被害事例
老後資産形成プロジェクトの信頼性を判断するためには、公式の説明だけでなく、SNSやインターネット掲示板などに掲載された口コミや被害情報を確認することも重要です。
X(旧Twitter)の口コミ
X(旧Twitter)で、老後資産形成プロジェクトに関する有力な情報は確認できませんでした。
Yahoo!知恵袋の口コミ
Yahoo知恵袋で、老後資産形成プロジェクトに関する有力な情報は確認できませんでした。
掲示板の口コミ
掲示板で、老後資産形成プロジェクトに関する有力な情報は確認できませんでした。
老後資産形成プロジェクトに関する口コミが少ない理由
老後資産形成プロジェクトに関する口コミが少ない理由として、SNSや個別のチャットを中心に勧誘が行われている可能性が考えられます。こうした勧誘方法では、参加者同士が情報を共有する機会が限られ、外部から取引の実態を把握しにくくなる傾向があります。
また、プロジェクトの名称が一般的な資産形成に関する言葉であるため、インターネット検索でも特定の投資案件に関する情報を見つけにくいことが考えられるでしょう。
ただし、口コミが少ないことは安全性を示すものではありません。運営主体や出金条件などを確認し、不審な点がある場合は慎重に対応する必要があります。
老後資産形成プロジェクトの詐欺被害に遭った場合はどこに相談すべき?
老後資産形成プロジェクトなどの詐欺被害に気づいたとき、「まずどこに相談すればよいのか?」と迷う方も多いでしょう。
実際には、相談先によって対応内容や返金の可能性が大きく異なるため、状況に応じて正しい窓口を選ぶことがとても重要です。以下では、それぞれの相談先の特徴やメリット・デメリットについて詳しく解説します。
- 弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
- 銀行やカード会社は支払いを停止できる可能性がある
- 警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
- 消費生活センターは様々な種類の詐欺について無料で相談可能
弁護士に相談していただければ、警察に相談した方が良い事案のアドバイスもできます。
まずは当事務所の無料相談をご利用ください!
弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
弁護士に相談する最大のメリットは「返金につながる手続きを直接進められること」です。
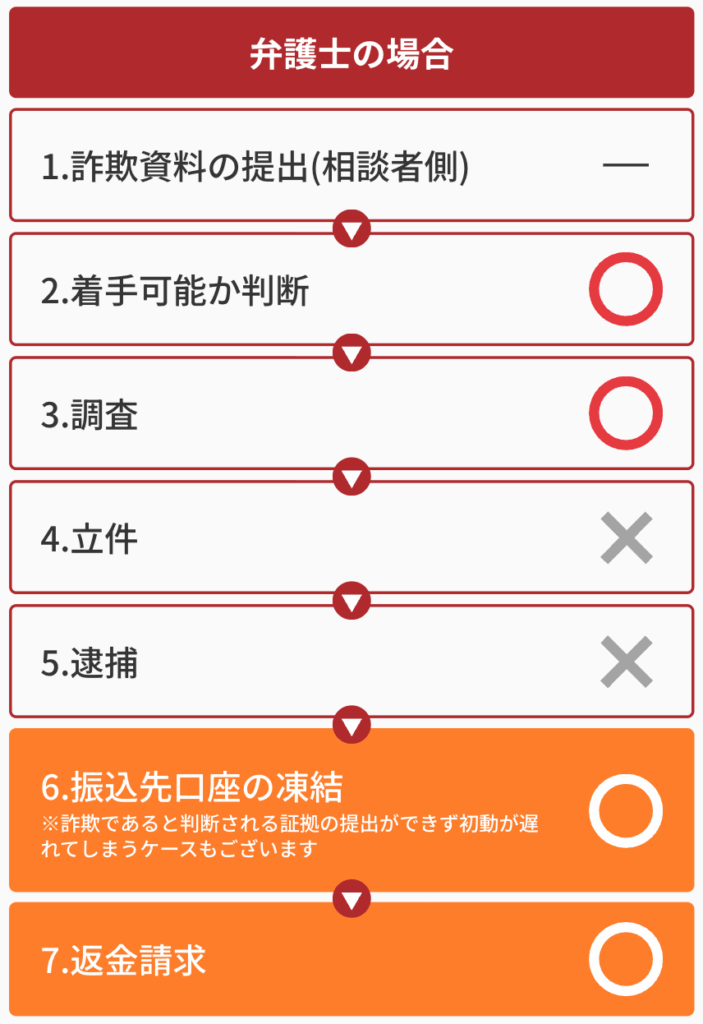
弁護士は「弁護士会照会制度」という権限を活用し、金融機関や関係機関に対して照会を行い、振込先口座の名義人・住所・残高などを調査することができます。
これにより、名前も住所も分からない相手であっても、返金を請求すべき対象を特定できる可能性が高まります。
さらに、振込先口座を凍結し、残っている資金を「被害回復分配金」として返還させる手続きも可能です。詐欺グループが逃げ切る前に迅速に動ける点が、行政の窓口などにはない大きな強みです。
銀行やカード会社は支払いを停止できる可能性がある
被害が発覚してからの時間が短ければ、銀行やクレジットカード会社に連絡することで支払いを止められるケースもあります。特にクレジットカード決済の場合、「チャージバック制度」と呼ばれる仕組みにより、不正取引や詐欺的な利用が確認できれば、利用者に返金される可能性があります。
また、銀行振込であっても、まだ送金処理が完了していない場合や、詐欺の疑いが濃厚で口座が凍結されれば、資金を守れるケースがあります。ただし、すでに資金が引き出されてしまっている場合には対応が難しくなるため、特に被害が発生してから時間が経ってしまった場合には限界があります。
警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
警察に被害届を出すことは、加害者の逮捕や刑事罰に直結する可能性があるため重要です。実際、刑事事件として立件されれば、詐欺グループの活動を抑止する大きな効果があります。
しかし、警察は「加害者を処罰すること」が役割であり、「被害金を取り戻すこと」までは対応していません。
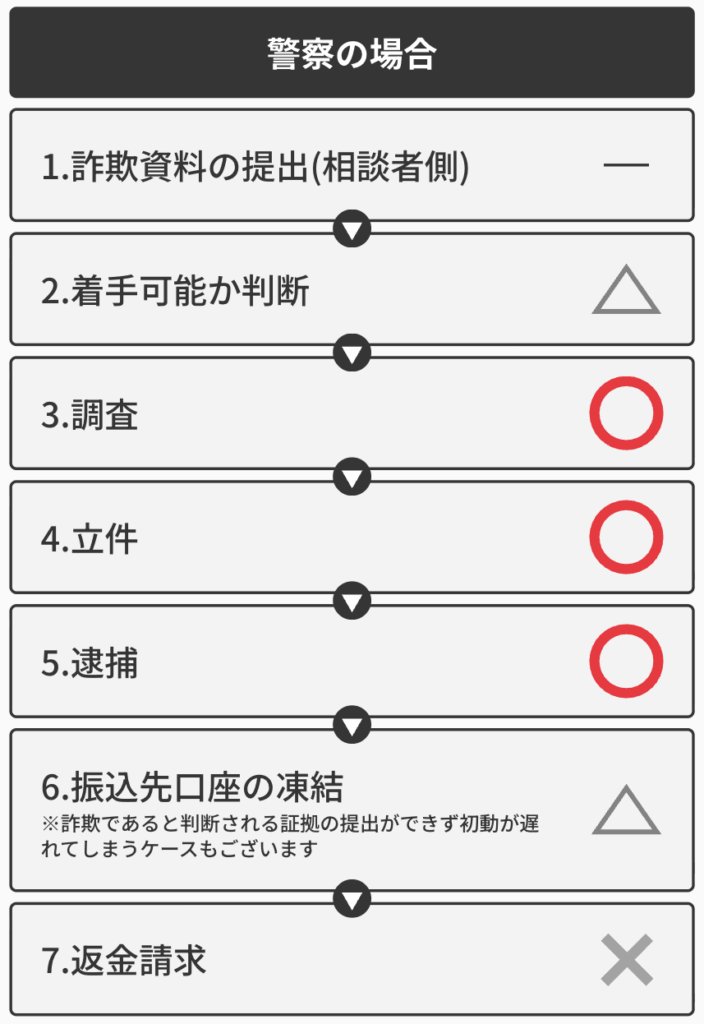
被害届が受理されたとしても、その後に返金される保証はなく、逮捕に至らないケースも少なくありません。さらに、警察は証拠が十分でなければ被害届を受け付けてくれない場合もあります。
つまり、警察に相談すること自体は大切ですが、それだけでは資金を取り戻すことは難しいのが実情です。返金を目指すのであれば、警察と併せて弁護士に相談し、返還請求を進めることが欠かせません。
消費生活センターは様々な種類の詐欺について無料で相談可能
消費生活センターは、投資詐欺・副業詐欺・ネット通販トラブルなど幅広い事案について無料で相談を受け付けています。
「これは詐欺なのかどうか判断できない」と迷った段階で利用するには適しており、担当者が適切なアドバイスをくれるほか、場合によっては弁護士や警察への相談を勧めてくれることもあります。
ただし、消費生活センターはあくまで「助言機関」であり、返金交渉や口座凍結などの具体的な対応を直接行うことはできません。あくまで入口としての利用に留まることが多いため、実際に被害金を回復したい場合には、弁護士など専門家への併用相談が不可欠です。
フォートレス国際法律事務所では、
- 24時間いつでもLINEでの無料相談
- 元裁判官の弁護士による信頼の対応
- 詐欺かどうかの【無料事前調査】
といった被害者に寄り添ったサポート体制が整っており、老後資産形成プロジェクトのような事例でも多くの相談実績があります。詐欺かどうか確信が持てない場合でも、今すぐ相談することで守れるお金や情報があります。
ひとりで悩まず、まずは一度ご相談ください。
関連ページ


