
「アンケートに答えるだけで収入が得られる」という副業の誘い文句をきっかけに、「Iプラン」と名乗る契約へ勧誘されるケースがあります。
その中には、画面共有アプリを通じて金融機関や消費者金融からの借入を促し、その資金を契約料として支払わせるといった不審な手口も確認されています。
本記事では、「Iプラン」と名乗る契約勧誘について、その実態や手口を整理し、確認されている手口や不審点、注意すべきポイントを弁護士の視点から解説します。
- 副業を始めるために複数の金融機関から借入を求められる
- 「自己負担なし」と説明された後に高額な契約料を請求される
- 本件で取り上げている「Iプラン」の提供元や運営会社を特定できる情報がない
上記の通り、Iプランを名乗る契約への勧誘は詐欺の可能性が高いです。
既にIプランを名乗る契約への勧誘に入金してしまった場合は、すぐに弁護士に相談することで返金請求ができる可能性があります。
フォートレス国際法律事務所では、相談・事前調査を無料で承っております。(ご相談はこちら)
詐欺被害は早期対応が解決に繋がります。
被害の拡大を防ぐためにも、まずはLINEで弁護士にご相談ください。
※ご相談は何度でも無料です
Iプランを名乗る契約への勧誘とは?
Iプランは、表向きは「アンケートに答えるだけでインスタグラマーの広告収入の一部が得られる」といった副業として案内されます。さらに、サポートを受ければ自己負担なしで始められると説明し、契約を促す手口も確認されています。
一方で、契約料を支払うために金融機関や消費者金融からの借入を求められるケースもあり、当初の「自己負担なし」という説明とは異なり、金銭的な負担を求められる点には注意が必要です。
このように、副業としての説明と実際に求められる金銭的な負担に違いがある場合は、契約内容や提供元について慎重に確認する必要があります。
本件で取り上げているIプランの提供元は不明
本件で取り上げている「Iプラン」を名乗る契約については、URLや企業名など、提供元を特定できる情報がなく、どの事業者が提供しているのかは不明な状況です。
| 項目 | 確認結果 |
|---|---|
| URL | 不明 |
| 運営会社 | 不明 |
| 所在地 | 不明 |
| 代表者名 | 不明 |
| 電話番号 | 不明 |
| メールアドレス | 不明 |
| 特商法に基づく表記 | 不明(運営元が特定できないため) |
通常、事業者がサービスや契約を提供する際には、運営会社や所在地、連絡先などを確認できるのが一般的です。今回のIプランについては、こうした基本的な情報が確認できず、契約相手がどのような事業者であるのかを判断することは困難です。
※なお、国税庁の法人番号公表サイトには類似する名称の法人が存在しますが、本件との関係性を示す情報は確認できません。
したがって、類似名称の法人が存在することだけを理由に、本件のIプランがその法人によって提供されているとは判断できない点に注意が必要です。
Iプランを名乗る契約への勧誘手口
Iプランを名乗る契約では、副業で収入を得られると説明され、自己負担がないように見せたうえで、最終的に金融機関などからの借入を促される流れが確認されています。ここでは具体的な勧誘手口を整理し、どの段階に注意すべきかを解説します。
1. アンケート回答による副業としての勧誘
最初の接触では、アンケートに答えるだけでインスタグラマーなどの広告収入の一部を得られるという、手軽な副業として案内されます。
専門的な知識や特別なスキルが必要ないように説明することで、副業へのハードルを低く感じさせる手口と考えられます。一方で、実際にどのような仕組みで収益が発生するのかが明確に説明されない場合は、勧誘内容をそのまま信用せず確認することが重要です。
2. サポートによって自己負担なしで始められると説明
副業を始める際には、相手方からサポートを受けることで自己負担なしで取り組めると説明されます。
費用面での不安を取り除くことで契約への抵抗感を下げる狙いがあると考えられます。しかし、実際には高額な契約料の支払いを求められるケースがあるため、「自己負担なし」という説明と、その後に求められる費用が一致しているかを確認する必要があります。
3. 画面共有を通じて借入操作を指示される
契約料を用意する段階では、携帯電話の画面を共有しながら、金融機関や消費者金融で借入手続きを行うよう指示されるケースがあります。
第三者から具体的な操作方法や借入先を案内されると、自分だけでは判断しにくい状況になりかねません。副業の契約にあたって複数の金融機関からの借入を求められる場合は、通常の副業サービスとは異なる危険な兆候として注意する必要があります。
4. 借入金を契約料として支払わせる
金融機関や消費者金融から借り入れた資金を使い、Iプランの契約料として支払うよう求められます。
副業によって得た収入ではなく、新たに借り入れた資金を契約費用に充てることになるため、副業から十分な収入が得られなければ借入金の返済だけが残る可能性があります。契約料を借入によって用意するよう求められた場合には、契約を急がず、費用の必要性や収益の根拠を確認することが大切です。
5. 収入が発生しなければ支払いを行うと説明される
契約時には、実際に収入が発生しなかった場合には相手方が支払いを行うなど、借入金の返済について安心させる説明がされるケースがあります。
こうした説明によって、借入を伴う契約でも金銭的なリスクがないように受け取ってしまう可能性があります。しかし、口頭などで示された約束が実際に履行されるとは限らず、借入契約そのものは、利用者本人と金融機関との間で成立している点にも注意が必要です。
6. 返済時期を理由に追加の立て替えを求められる
その後、借入金の返済資金を戻すと説明されたものの、手続きが完了していないなどの理由から、さらに立て替えを求められるケースがあります。
一度支払った後に、返金や返済を理由として追加の送金を求める手口は、詐欺で見られる典型的なパターンの一つです。「手続きが完了していない」などの理由で追加の立て替えを求められても、それ以上支払わず、契約書や相手とのやり取りを保存してください。
同様のやり取りに心当たりがある場合は、状況が深刻化する前に、早めに弁護士などの専門家へ相談することをおすすめします。
Iプランを名乗る契約への勧誘が問題視されている理由
Iプランを名乗る契約では、副業の説明だけでなく、契約料の支払い方法や提供元にも不審な点が見られます。ここでは、具体的にどのような点が問題となり得るのかを確認し、同様の勧誘を受けた際に注意すべきポイントを整理します。
1. 借入をして契約料を支払わせる仕組みになっている
Iプランを名乗る契約では、金融機関や消費者金融から借り入れた資金を契約料の支払いに充てるよう求められるケースが確認されています。
副業を始めるために借入を行うと、期待した収入が得られなかった場合でも、借入金の返済義務は残ります。特に、第三者から画面共有などを通じて借入操作を指示される場合は、自分自身で十分に考えて判断する時間が失われるおそれがあります。
2. 「自己負担なし」という説明と実際の支払いに食い違いがある
Iプランを名乗る契約では、サポートを受ければ自己負担なしで始められると説明される一方、実際には高額な契約料の支払いを求められるケースがあります。
契約前の説明と、実際に必要となる費用が大きく異なる場合、勧誘時にどのような説明がされていたのかを確認することが重要です。「費用はかからない」と思って契約した後に多額の支払いを求められる場合は、契約内容を慎重に確認する必要があります。
3. 契約相手となる事業者を確認できない
本件のIプランについては、URLや企業名、所在地、代表者名、電話番号など、提供元を特定するための基本的な情報が確認できません。事業者の名称や連絡先が分からなければ、契約相手がどのような事業者なのかを確認することも難しくなります。
特に高額な契約料を支払う場合は、提供元の実態を確認できないまま契約を進めることは大きなリスクがあります。契約の取り消しや支払った金銭の返還などを検討している場合は、早めに弁護士へ相談することも大切です。
Iプランを名乗る契約への勧誘を見抜くチェックリスト
Iプランを名乗る契約への勧誘には、副業の内容や費用の説明、借入を促す対応など、注意すべき特徴があります。ここでは、勧誘を受けた際に特に気を付けたいポイントをまとめました。
- 「簡単に稼げる」といった副業として案内されている
- アンケートに答えるだけで収入が得られるなど、簡単な作業で稼げると説明されていないか確認しましょう。具体的な仕事内容や収入の仕組みが分かりにくい場合は、慎重に判断することが大切です。
- 「自己負担なしで始められる」と説明されている
- サポートを受ければ費用をかけずに始められると説明されたにもかかわらず、契約後に高額な費用を求められる場合は注意が必要です。当初の説明と実際の支払い内容に違いがないか確認する必要があります。
- 画面共有を使って借入や送金を指示される
- スマートフォンの画面を共有させ、金融機関や消費者金融での借入操作を第三者が指示する行為には注意が必要です。本来、副業を始めるための契約であれば、借入先や借入額まで相手から指示される必要性は低く、本人が内容を十分に理解しないまま借入を進めてしまうおそれがあります。
- 借りたお金を契約料として支払うよう求められる
- 契約料を用意するために、金融機関や消費者金融から借入をするよう促されていないか確認しましょう。借入をして支払った場合、副業で収入が得られなくても返済義務は残るため、安易に契約を進めないことが大切です。
- 収入が得られなければ支払うと約束されている
- 「収入が発生しなければこちらで支払う」など、契約後の金銭的な負担を補償するような説明が行われる場合があります。しかし、こうした約束が口頭やメッセージだけで、契約書などに具体的な条件が記載されていなければ、実際に約束どおり支払われるとは限りません。
- 返済期限を理由に追加のお金を求められる
- 借入金の返済期限などを理由に、さらにお金を立て替えるよう求められた場合は注意が必要です。最初の契約とは別の費用を請求されたときは、支払いを急がず、何のための費用なのかを確認しましょう。
このような点が複数当てはまる場合は、勧誘の内容をそのまま信用せず、契約書や相手方の情報、支払いの条件などを確認することが重要です。
特に、「簡単に稼げる」「自己負担なし」と説明されながら、実際には借入や高額な契約料を求められる場合は、慎重な対応が必要です。同じような勧誘を受けて対応に迷っている場合は、早めに専門家に相談しましょう。
Iプランを名乗る契約への勧誘の口コミ・被害事例
ここでは、Iプランを名乗る契約への勧誘について、実際の事例や口コミを調査しました。
X(旧Twitter)での口コミ
Iプランを名乗る契約への勧誘に関するX(旧Twitter)での口コミは見つかりませんでした。
Yahoo!知恵袋での口コミ
Iプランを名乗る契約への勧誘に関するYahoo!知恵袋での口コミは見つかりませんでした。
掲示板での口コミ
Iプランを名乗る契約への勧誘に関する掲示板での口コミは見つかりませんでした。
Iプランを名乗る契約への勧誘の口コミが少ない理由
Iプランを名乗る契約に関する口コミは、2026年9月の調査時点では、SNSや掲示板などで確認できない状況です。
口コミが少ない理由としては、勧誘から契約、支払いまでが個別のやり取りで進められるため、インターネット上に情報が残りにくいことなどが考えられます。また、口コミが見つからないからといって、安全な契約であるとは限りません。
特に、SNSやメッセージアプリなどを通じて個別に勧誘された場合は、ネット上の評判だけで判断せず、運営元や契約内容、費用などを確認することが重要です。
Iプランを名乗る契約への勧誘の詐欺被害に遭った場合はどこに相談すべき?
Iプランを名乗る契約への勧誘などの詐欺被害に気づいたとき、「まずどこに相談すればよいのか?」と迷う方も多いでしょう。
実際には、相談先によって対応内容や返金の可能性が大きく異なるため、状況に応じて正しい窓口を選ぶことがとても重要です。以下では、それぞれの相談先の特徴やメリット・デメリットについて詳しく解説します。
- 弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
- 銀行やカード会社は支払いを停止できる可能性がある
- 警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
- 消費生活センターは様々な種類の詐欺について無料で相談可能
弁護士に相談していただければ、警察に相談した方が良い事案のアドバイスもできます。
まずは当事務所の無料相談をご利用ください!
弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
弁護士に相談する最大のメリットは「返金につながる手続きを直接進められること」です。
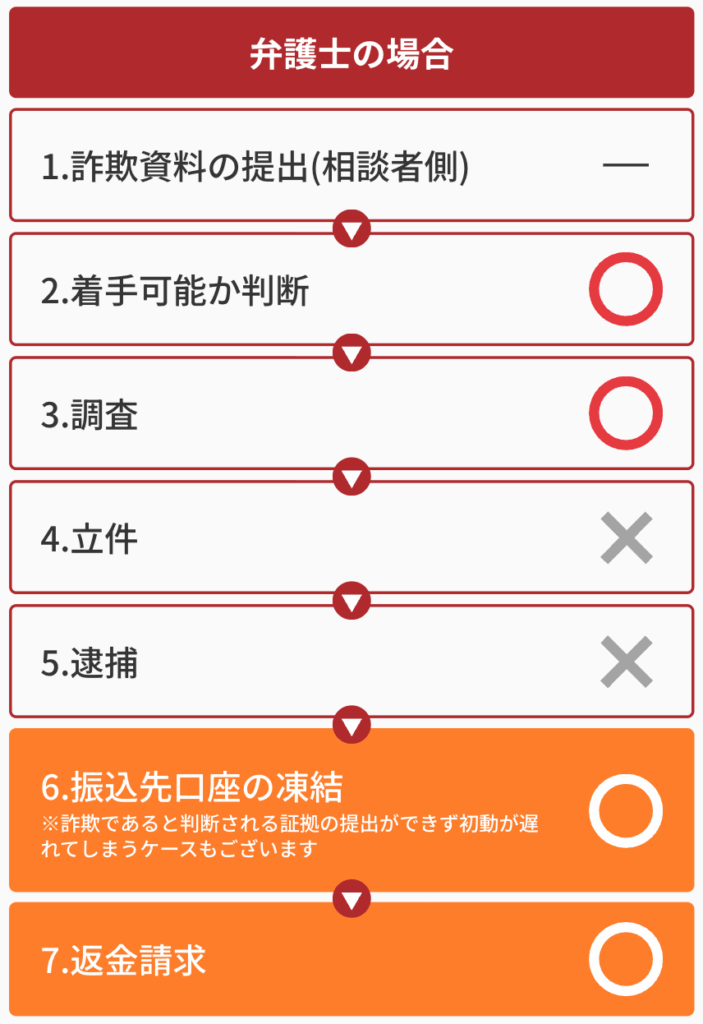
弁護士は「弁護士会照会制度」という権限を活用し、金融機関や関係機関に対して照会を行い、振込先口座の名義人・住所・残高などを調査することができます。
これにより、名前も住所も分からない相手であっても、返金を請求すべき対象を特定できる可能性が高まります。
さらに、振込先口座を凍結し、残っている資金を「被害回復分配金」として返還させる手続きも可能です。詐欺グループが逃げ切る前に迅速に動ける点が、行政の窓口などにはない大きな強みです。
銀行やカード会社は支払いを停止できる可能性がある
被害が発覚してからの時間が短ければ、銀行やクレジットカード会社に連絡することで支払いを止められるケースもあります。特にクレジットカード決済の場合、「チャージバック制度」と呼ばれる仕組みにより、不正取引や詐欺的な利用が確認できれば、利用者に返金される可能性があります。
また、銀行振込であっても、まだ送金処理が完了していない場合や、詐欺の疑いが濃厚で口座が凍結されれば、資金を守れるケースがあります。ただし、すでに資金が引き出されてしまっている場合には対応が難しくなるため、特に被害が発生してから時間が経ってしまった場合には限界があります。
警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
警察に被害届を出すことは、加害者の逮捕や刑事罰に直結する可能性があるため重要です。実際、刑事事件として立件されれば、詐欺グループの活動を抑止する大きな効果があります。
しかし、警察は「加害者を処罰すること」が役割であり、「被害金を取り戻すこと」までは対応していません。
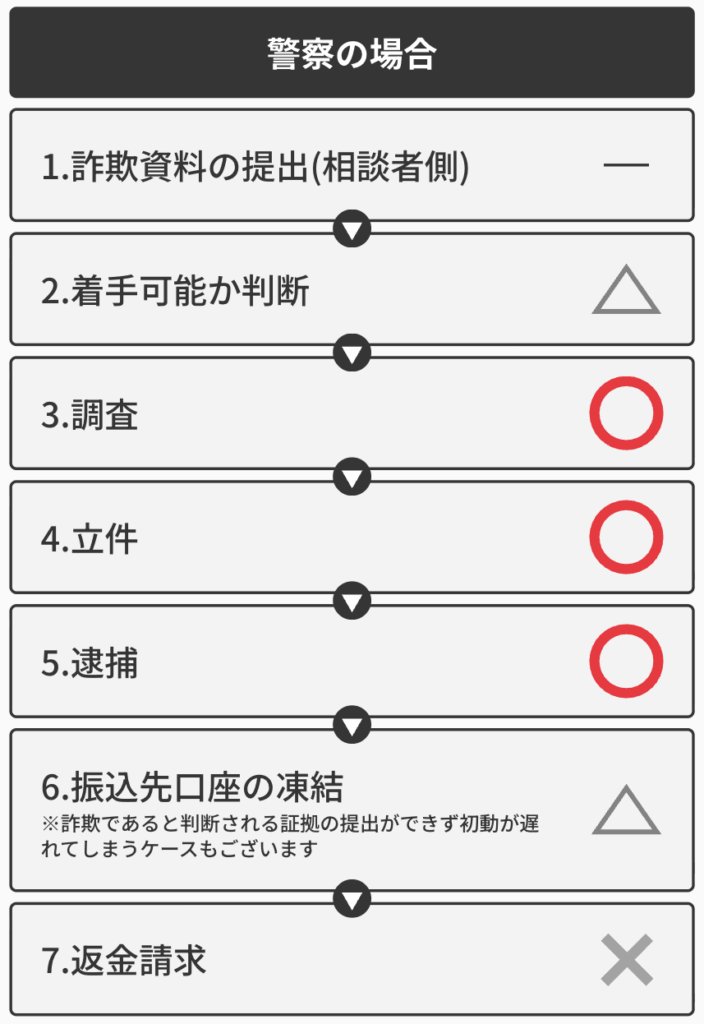
被害届が受理されたとしても、その後に返金される保証はなく、逮捕に至らないケースも少なくありません。さらに、警察は証拠が十分でなければ被害届を受け付けてくれない場合もあります。
つまり、警察に相談すること自体は大切ですが、それだけでは資金を取り戻すことは難しいのが実情です。返金を目指すのであれば、警察と併せて弁護士に相談し、返還請求を進めることが欠かせません。
消費生活センターは様々な種類の詐欺について無料で相談可能
消費生活センターは、投資詐欺・副業詐欺・ネット通販トラブルなど幅広い事案について無料で相談を受け付けています。
「これは詐欺なのかどうか判断できない」と迷った段階で利用するには適しており、担当者が適切なアドバイスをくれるほか、場合によっては弁護士や警察への相談を勧めてくれることもあります。
ただし、消費生活センターはあくまで「助言機関」であり、返金交渉や口座凍結などの具体的な対応を直接行うことはできません。あくまで入口としての利用に留まることが多いため、実際に被害金を回復したい場合には、弁護士など専門家への併用相談が不可欠です。
フォートレス国際法律事務所では、
- 24時間いつでもLINEでの無料相談
- 元裁判官の弁護士による信頼の対応
- 詐欺かどうかの【無料事前調査】
といった被害者に寄り添ったサポート体制が整っており、Iプランを名乗る契約への勧誘のような事例でも多くの相談実績があります。詐欺かどうか確信が持てない場合でも、今すぐ相談することで守れるお金や情報があります。
ひとりで悩まず、まずは一度ご相談ください。
関連ページ


