PMTを名乗る取引をきっかけに、高額な資金を失う被害につながるケースが確認されています。
老後資産の形成などを目的とした投資として勧誘され、アプリ上で利益が出ているように表示された後、出金の条件として手数料や税金などの支払いを求められる点には注意が必要です。要求に応じ続けることで、深刻な金銭トラブルへ発展するおそれがあります。
本記事では、PMTを名乗る取引による被害の流れや不審点、詐欺の手口に利用されやすい理由、怪しい点を見抜くためのポイントについて弁護士が解説します。
- 老後資産の形成を目的とした投資として勧誘される
- アプリ上で高額な利益が出ているように表示される
- 出金時に手数料や税金名目で追加送金を求められる
PMTを名乗る取引に関するトラブルの概要
PMTを名乗る取引では、老後資産の形成を目的とした投資として勧誘され、専用アプリへ誘導された後、投資資金の入金を求められる流れが確認されています。
また、アプリ上では高額な利益が表示される一方、出金時には手数料や税金名目の追加送金を求められています。入金のたびに異なる振込先口座を指定されたとされている点にも注意が必要です。
PMTを名乗る取引によって被害につながる経緯
PMTを名乗る取引では、投資の勧誘から入金、利益表示、出金時の追加請求へと段階的に進む流れがみられます。
各段階でどのような案内が行われるのか、詳しく確認していきましょう。
老後資産の形成を目的とした投資として勧誘される
PMTを名乗る取引では、老後に向けた資産形成などを目的とする投資として勧誘されるようです。「機関側が投資を行うことで利益を得られる」といった説明が用いられ、専門的な運用に参加できるような印象を与える形で取引へ誘導されます。
その後、指定されたアプリのダウンロードや口座への入金を促され、投資資金として高額な金銭を支払う流れへ進んでいきます。
アプリ上で高額な利益が表示される
資金を入金すると、専用アプリ上で運用が進んでいるように表示され、当初の入金額を大きく上回る利益が計上されることがあります。画面上で資産が増えていくことで、取引が順調に進んでいるように感じやすくなる仕組みです。
しかし、画面に表示された利益が実際に運用によって得られたものかどうかは、表示内容だけでは確認できません。出金できるかどうかが重要な判断材料となります。
出金時に手数料や税金の支払いを求められる
投資期間の終了などを理由に出金しようとすると、利益に応じた手数料の支払いを求められます。さらに、その費用を支払った後にも、税金など別の名目で追加送金を要求される流れがみられます。
出金の条件が後から追加されたり、費用を支払っても資金を引き出せなかったりする場合には、要求に応じるほど被害額が拡大する可能性があるため注意が必要です。早い段階で専門家への相談をご検討ください。
PMTを名乗る取引に関する不審点
PMTを名乗る取引には、通常の金融取引と比べて注意すべき点が複数あります。
表面上は利益が出ているように見えても、出金条件や送金方法に不自然な点があれば慎重な確認が必要です。とくに、後から費用負担が増える仕組みや振込先が頻繁に変わる場合は、通常の金融取引との違いを見極める必要があります。
出金前に高額な手数料の支払いを求められる
利益を出金する段階になってから、高額な手数料の支払いを条件として提示される点は不審です。正規の金融サービスであっても手数料が発生する場合はありますが、契約時に十分な説明がなく、出金直前になって突然高額な負担を求められるのは通常とは異なります。
さらに、投資期間終了後にルールが変更されたとして支払いを求める場合には、取引条件が一方的に変更されていないか確認が必要です。
手数料を支払った後に税金名目の追加請求が行われる
手数料を支払えば出金できると説明されたにもかかわらず、その後さらに税金など別の名目で支払いを求める流れにも注意が必要です。
費用を一度支払っても出金できず、次々と新たな名目で請求が続く場合、最初から資金を引き出させる意思がない可能性も否定できません。税金の徴収方法や支払先が一般的な制度と整合しているかについても慎重に確認する必要があります。
入金のたびに異なる銀行口座を指定される
投資資金や手数料の振込先として、入金のたびに異なる銀行口座が指定される点も不自然です。通常、事業者が継続的に金融サービスを提供する場合、運営主体や入金先は一定程度明確になっているのが一般的です。
入金のたびに異なる口座が指定される場合には、運営実態や資金管理の透明性に問題がないか確認する必要があります。自分で判断するのが難しいと感じた場合は、専門家の意見を確認してみましょう。
PMTを名乗る取引が詐欺の手口に利用されやすい理由
PMTを名乗る取引は、専門的な投資であるように見せやすく、金銭をだまし取る手口に悪用されるおそれがあります。
これらのどのような要素が詐欺的な手口に利用しやすいのか、それぞれ詳しく解説します。
「機関投資」などの専門用語で信用させやすい
「機関側が投資する」「特別な取引に参加できる」といった説明は、一般にはなじみの薄い専門的な印象を与えます。
投資経験が少ない場合、仕組みを十分に理解できなくても、担当者の案内に従って運用していれば問題ないだろうと受け止めてしまう人も少なくありません。
その結果、運営主体や金融商品としての実態を確認しないまま、相手の説明を信用して資金を送ってしまう状況につながりやすくなります。
アプリ上の利益表示によって出金費用を支払わせやすい
アプリ上に高額な利益が表示されると、「手数料を支払ってでも利益を受け取りたい」と考えやすくなります。その心理を利用し、出金手数料や税金などの名目で追加送金を求める手口には注意が必要です。
画面上の利益を信用させ、追加投資や出金費用の支払いへ誘導する手口には注意が必要です。画面上の利益と実際に出金できるのかは別問題として捉えましょう。
出金を条件に新たな費用を請求しやすい
利益が出ていると信じている状態では、「手数料を払えば出金できる」「税金を納めれば資金を受け取れる」と説明されると、追加費用を支払う心理的な動機が生じやすくなります。
一度支払った後も別の名目で請求を重ねることで、被害額が拡大する可能性があります。出金のたびに新たな支払い条件が追加される場合は、早めに専門家にご相談ください。
PMTを名乗る取引に関する不審点を見抜くポイント
PMTを名乗る取引で被害を避けるためには、勧誘時の説明だけでなく、出金条件や送金先、運営主体などを総合的に確認することが重要です。
とくに、後から費用負担が増える場合や、取引内容を客観的に確認できない場合には、送金を続ける前に慎重な判断が求められます。
- 出金前になって高額な手数料を請求される
- 契約時に十分な説明がなかったにもかかわらず、出金直前になって高額な手数料を要求される場合は注意が必要です。費用の根拠や契約条件を確認しましょう。
- 手数料の支払い後に別名目の請求が続く
- 手数料を支払った後に、税金や保証金など別の名目で追加送金を求められる場合、支払いを重ねても出金できない可能性があります。
- 投資開始後に出金ルールが変更される
- 取引開始時にはなかった条件が後から追加され、「支払わなければ出金できない」と説明される場合は、一方的な条件変更ではないか確認が必要です。
- 入金のたびに異なる銀行口座を指定される
- 振込のたびに送金先が変わる場合は、資金管理の方法や運営主体が不透明である可能性があります。振込先が変わる理由や、それぞれの口座と運営事業者との関係を確認しましょう。
- アプリ上の利益だけを根拠に信用させる
- 画面上で利益が大きく増えていても、実際に出金できるとは限りません。取引履歴や運用実態を外部から確認できない場合には警戒が必要です。
- 運営会社や金融商品としての実態が確認できない
- 事業者の法人情報や所在地、必要な登録の有無などを確認できない場合は注意が必要です。説明された取引名称だけで信用せず、運営実態を調べることが重要です。
複数の不審点が重なっている場合、相手の説明だけを信じて追加送金を続けるのは危険です。特に、出金の条件として新たな支払いを繰り返し求められる場合には、一度送金を止め、契約内容や事業者情報を整理したうえで専門家へ相談することをご検討ください。
PMTを名乗る取引に関する口コミや被害事例
PMTを名乗る取引については、SNSや掲示板などでどのような情報が確認できるのかを把握することも重要です。そこで、実際に公開されている口コミや被害事例を調査してみました。
X(旧Twitter)の口コミ
X(旧Twitter)で、PMTを名乗る取引に関する有力な情報は確認できませんでした。
Yahoo!知恵袋の口コミ
Yahoo!知恵袋で、PMTを名乗る取引に関する有力な情報は確認できませんでした。
掲示板の口コミ
掲示板で、PMTを名乗る取引に関する有力な情報は確認できませんでした。
PMTを名乗る取引に関する口コミが少ない理由
PMTを名乗る取引について口コミが少ない背景には、取引名称そのものが一般的な金融商品として広く認知されていないことが考えられます。また、勧誘がSNSや個別メッセージなど閉じた経路で行われる場合、公開の場に情報が残りにくい点も一つの要因です。
さらに、名称やアプリ、案内方法が短期間で変更されれば、同じ手口でも情報が分散し、検索しても関連情報を見つけにくくなる可能性があります。危険性を指摘する口コミがみられなくても、金銭のやり取りが発生する取引では信頼性を慎重に判断することが重要です。
PMTを名乗る取引の詐欺被害に遭った場合はどこに相談すべき?
PMTを名乗る取引などの詐欺被害に気づいたとき、「まずどこに相談すればよいのか?」と迷う方も多いでしょう。
実際には、相談先によって対応内容や返金の可能性が大きく異なるため、状況に応じて正しい窓口を選ぶことがとても重要です。以下では、それぞれの相談先の特徴やメリット・デメリットについて詳しく解説します。
- 弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
- 銀行やカード会社は支払いを停止できる可能性がある
- 警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
- 消費生活センターは様々な種類の詐欺について無料で相談可能
弁護士に相談していただければ、警察に相談した方が良い事案のアドバイスもできます。
まずは当事務所の無料相談をご利用ください!
弁護士なら照会制度を使って相手方の調査を行い、返金請求が可能
弁護士に相談する最大のメリットは「返金につながる手続きを直接進められること」です。
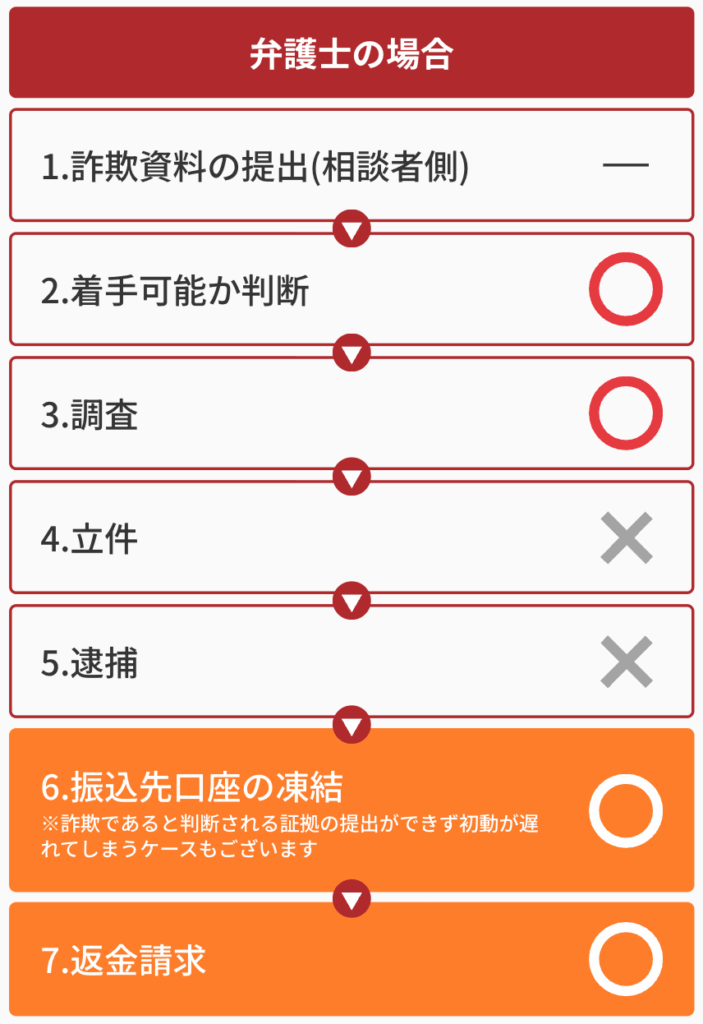
弁護士は「弁護士会照会制度」という権限を活用し、金融機関や関係機関に対して照会を行い、振込先口座の名義人・住所・残高などを調査することができます。
これにより、名前も住所も分からない相手であっても、返金を請求すべき対象を特定できる可能性が高まります。
さらに、振込先口座を凍結し、残っている資金を「被害回復分配金」として返還させる手続きも可能です。詐欺グループが逃げ切る前に迅速に動ける点が、行政の窓口などにはない大きな強みです。
銀行やカード会社は支払いを停止できる可能性がある
被害が発覚してからの時間が短ければ、銀行やクレジットカード会社に連絡することで支払いを止められるケースもあります。特にクレジットカード決済の場合、「チャージバック制度」と呼ばれる仕組みにより、不正取引や詐欺的な利用が確認できれば、利用者に返金される可能性があります。
また、銀行振込であっても、まだ送金処理が完了していない場合や、詐欺の疑いが濃厚で口座が凍結されれば、資金を守れるケースがあります。ただし、すでに資金が引き出されてしまっている場合には対応が難しくなるため、特に被害が発生してから時間が経ってしまった場合には限界があります。
警察は詐欺師を逮捕できる可能性があるが、返還請求までは対応していない
警察に被害届を出すことは、加害者の逮捕や刑事罰に直結する可能性があるため重要です。実際、刑事事件として立件されれば、詐欺グループの活動を抑止する大きな効果があります。
しかし、警察は「加害者を処罰すること」が役割であり、「被害金を取り戻すこと」までは対応していません。
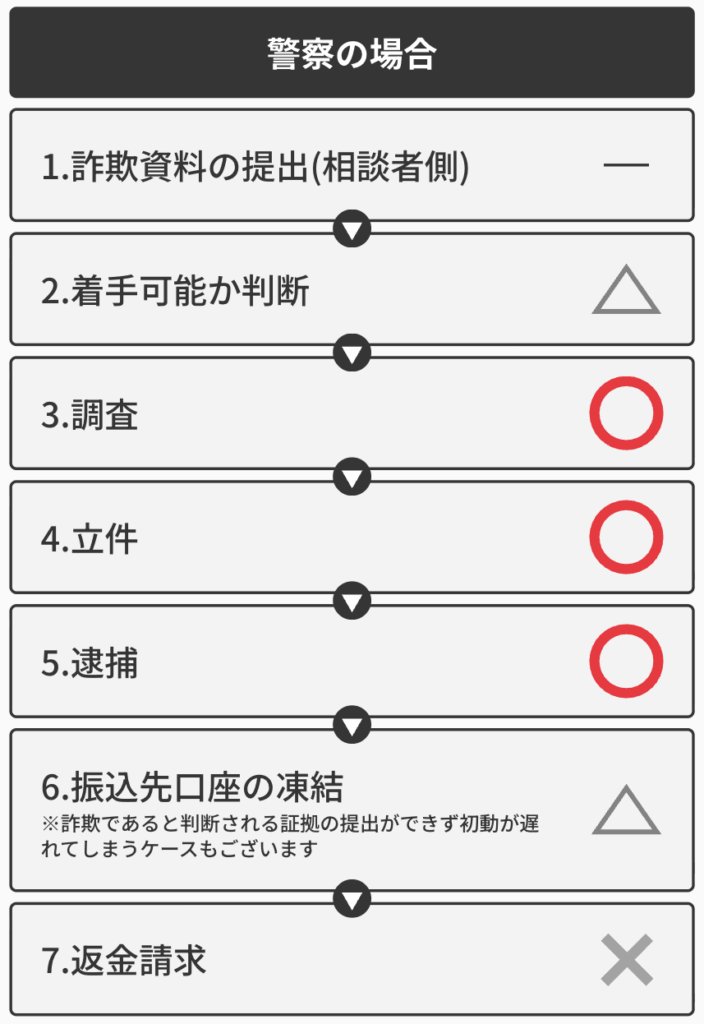
被害届が受理されたとしても、その後に返金される保証はなく、逮捕に至らないケースも少なくありません。さらに、警察は証拠が十分でなければ被害届を受け付けてくれない場合もあります。
つまり、警察に相談すること自体は大切ですが、それだけでは資金を取り戻すことは難しいのが実情です。返金を目指すのであれば、警察と併せて弁護士に相談し、返還請求を進めることが欠かせません。
消費生活センターは様々な種類の詐欺について無料で相談可能
消費生活センターは、投資詐欺・副業詐欺・ネット通販トラブルなど幅広い事案について無料で相談を受け付けています。
「これは詐欺なのかどうか判断できない」と迷った段階で利用するには適しており、担当者が適切なアドバイスをくれるほか、場合によっては弁護士や警察への相談を勧めてくれることもあります。
ただし、消費生活センターはあくまで「助言機関」であり、返金交渉や口座凍結などの具体的な対応を直接行うことはできません。あくまで入口としての利用に留まることが多いため、実際に被害金を回復したい場合には、弁護士など専門家への併用相談が不可欠です。
フォートレス国際法律事務所では、
- 24時間いつでもLINEでの無料相談
- 元裁判官の弁護士による信頼の対応
- 詐欺かどうかの【無料事前調査】
といった被害者に寄り添ったサポート体制が整っており、PMTを名乗る取引のような事例でも多くの相談実績があります。詐欺かどうか確信が持てない場合でも、今すぐ相談することで守れるお金や情報があります。
ひとりで悩まず、まずは一度ご相談ください。
関連ページ